


Merkeziyetsiz finans (DeFi) sektöründe gelir üretme kapasitesiyle öne çıkan 17 kripto paradan oluşan yatırım sepeti, 2026’nın ilk on ayında Bitcoin (BTC) ve Ethereum’u (ETH) geride bıraktı. Kripto para analisti The DeFi Investor, 4 Kasım 2026 Çarşamba günü paylaştığı grafikte HYPE, LIT, AERO, AAVE ve ENA gibi token’ların yer aldığı eşit ağırlıklı endeksin yılbaşından 31 Ekim’e kadar %124,4 yükseldiğini gösterdi. Aynı dönemde Bitcoin ve Ethereum negatif getiri kaydederken sonuçlar, gelir odaklı DeFi projelerinin fiyat performansları arasındaki ayrışmayı gündeme getirdi.
Öne Çıkanlar
- 17 DeFi token’ından oluşan eşit ağırlıklı sepet, 2026’nın ilk on ayında %124,4 yükseldi.
- Aynı dönemde Bitcoin %12,7, Ethereum ise %25 değer kaybetti.
- Hyperliquid, Aave ve Aerodrome gibi gelir üreten protokoller, yatırımcıların dikkatini çeken projeler arasında bulunuyor.
DeFi Token’ları Bitcoin ve Ethereum’u Nasıl Geride Bıraktı?
The DeFi Investor’ın paylaştığı grafikte 17 DeFi token’ından oluşan endeksin başlangıç değeri 100 olarak belirlendi. Eşit ağırlıklı hesaplama yöntemiyle hazırlanan sepet, 31 Ekim itibarıyla 224,4 puana ulaştı. Aynı başlangıç seviyesinden hesaplanan Bitcoin göstergesi 87,3, Ethereum göstergesi ise 75 puanda kaldı.
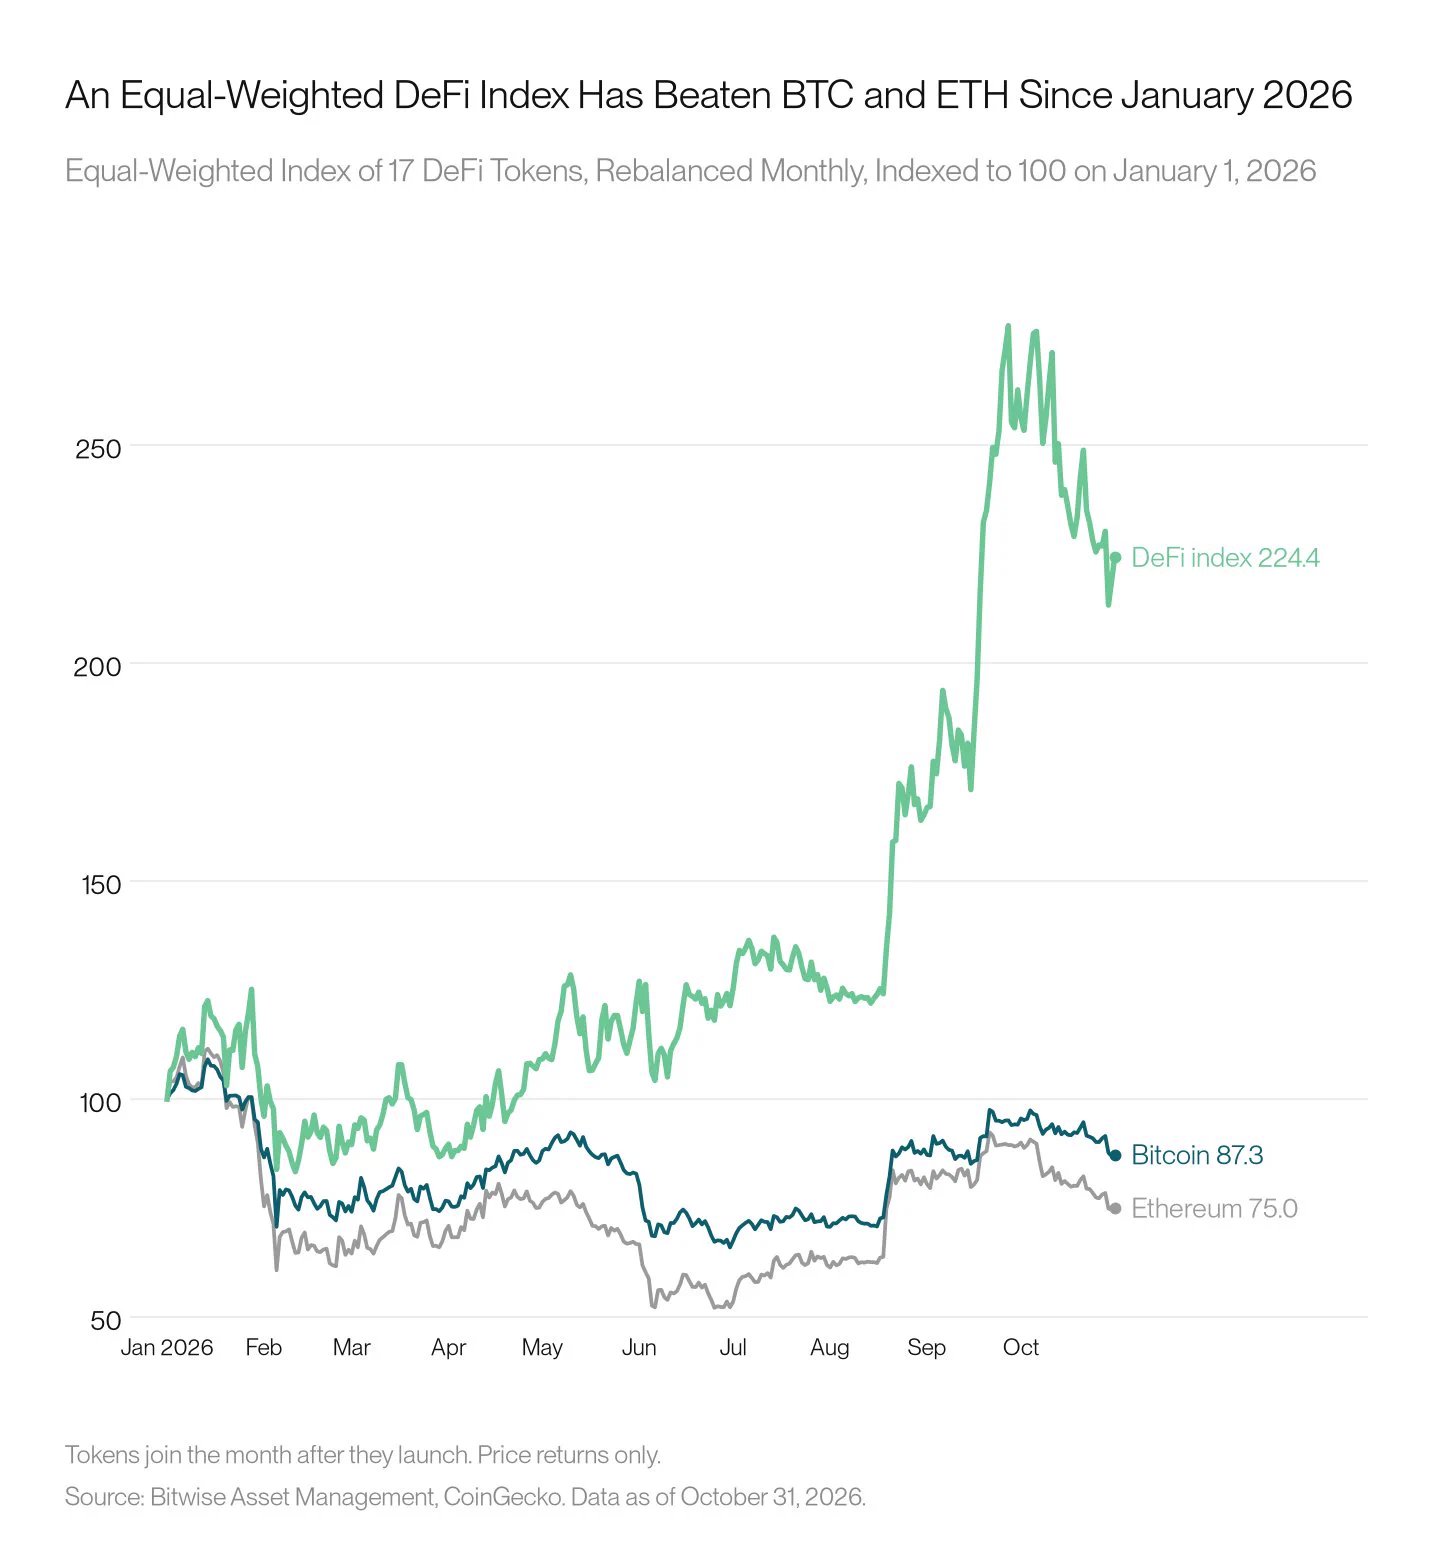
Grafikteki verilere göre DeFi sepetinin yükselişi özellikle ağustos ve eylül aylarında hızlandı. Ekim başında belirgin bir gerileme yaşanmasına rağmen endeks, Bitcoin ve Ethereum’a kıyasla yüksek performansını korudu. Ancak söz konusu kazanç, sepetin tamamına ait hesaplanmış bir getiri olduğundan bütün projelerin aynı oranda değer kazandığı sonucuna ulaşılamıyor.
HYPE, AAVE ve AERO Neden Öne Çıkıyor?
Hyperliquid, merkeziyetsiz türev işlemlerden elde ettiği gelirlerle DeFi sektörünün dikkat çeken protokollerinden biri haline geldi. Platformun işlem ücretlerinden sağlanan gelirin önemli bölümü HYPE token alımlarını destekleyen Assistance Fund mekanizmasına yönlendiriliyor. Bu yapı, protokol faaliyetleriyle token’a yönelik talep arasında ekonomik bir bağlantı kurulmasını sağlıyor.
Aave ise kripto para teminatlı borç verme ve borç alma piyasaları üzerinden faaliyet gösterirken Aerodrome, merkeziyetsiz alım satım işlemlerinden ücret geliri elde ediyor. Ancak bu projelerin gelir modelleri ve token sahiplerine sunduğu ekonomik haklar aynı değil. DefiLlama’nın gelir verileri, protokol gelirleriyle token sahiplerine aktarılan gelirlerin ayrı değerlendirilmesi gerektiğini gösteriyor.
Eşit Ağırlıklı DeFi Endeksi Nasıl Hesaplanıyor?
Paylaşılan grafikte her token’a eşit portföy ağırlığı verilmesi ve ağırlıkların aylık olarak yeniden dengelenmesi esas alınıyor. Sonradan piyasaya çıkan token’lar ise lansmanlarını takip eden ay hesaplamaya dahil ediliyor. Böylece sepetin bileşimi yıl boyunca değişebiliyor ve farklı dönemlerde piyasaya giren projelerin performansları birlikte değerlendirilebiliyor.
Ancak kullanılan yöntem, yatırımcıların birebir aynı sonucu elde edebileceğini garanti etmiyor. Grafikte yalnızca fiyat değişimleri hesaplanırken işlem komisyonları, kayma maliyetleri ve staking gelirleri yer almıyor. Ayrıca sepetin tüm bileşenleri ve geçmiş dönemlerdeki ağırlıklarının ayrıntıları bağımsız olarak doğrulanamadığından geçmiş performansın yeniden hesaplanmasında belirsizlik bulunuyor.
Gelir Üreten DeFi Projeleri İçin Riskler Neler?
Gelir odaklı token’lar, fiyatlarının yalnızca piyasa beklentilerine değil, protokolün ekonomik faaliyetlerine de bağlı olabileceği projeler arasında yer alıyor. Ancak yüksek işlem hacmi veya protokol geliri, token fiyatının aynı yönde hareket edeceğini kanıtlamıyor. Token arzındaki artış, gelir paylaşımındaki değişiklikler ve kullanıcı faaliyetlerinin azalması, yatırım performansını olumsuz etkileyebilir.
Özellikle eşit ağırlıklı sepetlerde küçük piyasa değerine sahip token’ların fiyat hareketleri toplam getiriyi önemli ölçüde etkileyebiliyor. Bu durum yükseliş dönemlerinde güçlü sonuçlar oluştururken düşüşlerde kayıpları büyütebilir. Yatırımcıların protokol gelirlerinin sürdürülebilirliğini, token ekonomisini ve likidite koşullarını birlikte incelemesi gerekiyor.
Veri Kutusu
| Gösterge | 31 Ekim 2026 |
| DeFi sepetindeki token sayısı | 17 |
| DeFi endeks değeri | 224,4 |
| DeFi endeks getirisi | +%124,4 |
| Bitcoin endeks değeri | 87,3 |
| Bitcoin getirisi | -%12,7 |
| Ethereum endeks değeri | 75,0 |
| Ethereum getirisi | -%25,0 |
| Başlangıç endeks değeri | 100 |
| Portföy ağırlıklandırması | Eşit ağırlıklı |
| Yeniden dengeleme | Aylık |
| Getiri hesaplaması | Yalnızca fiyat değişimi |
Tablodaki sonuçlar 1 Ocak-31 Ekim 2026 dönemini kapsıyor. Veriler, yatırım yapılabilir bir fonun net getirisini değil, belirli kurallarla oluşturulmuş sepetin hesaplanmış fiyat performansını yansıtıyor. Bitwise’ın resmi DeFi Crypto Index Fund ürünü farklı ağırlıklandırma kurallarına sahip olduğundan bu sepetle eş tutulmamalı.
Kriptofoni Yorumu
DeFi sepetinin Bitcoin ve Ethereum karşısındaki performansı, kripto para piyasasında farklı yatırım temalarının birbirinden önemli ölçüde ayrışabileceğini gösteriyor. Özellikle gelir üreten protokollerin ekonomik modelleri, yatırımcıların projeleri değerlendirmesinde giderek daha fazla önem kazanıyor. Bununla birlikte güçlü bir fiyat performansının ne kadarının gerçek gelir büyümesinden, ne kadarının piyasa beklentilerinden kaynaklandığı ayrı araştırma gerektiriyor.
Kriptofoni olarak DeFi projelerinin değerlendirilmesinde gelir miktarından çok bu gelirin nasıl kullanıldığının belirleyici olduğunu düşünüyoruz. Protokol kasasında biriken gelirlerle doğrudan token sahiplerine aktarılan ekonomik faydalar aynı sonucu doğurmuyor. Bu nedenle yalnızca geçmiş getirilere odaklanmak yerine token arzı, geri alım mekanizmaları ve kullanım verilerinin birlikte değerlendirilmesi daha sağlıklı olacaktır.
Sık Sorulan Sorular
DeFi sepeti 2026’da Bitcoin’den daha mı fazla kazandırdı?
Paylaşılan grafiğe göre 17 token’lık sepet, 31 Ekim’e kadar %124,4 değer kazandı. Bitcoin aynı dönemde %12,7 gerilerken Ethereum %25 düştü. Ancak bunlar geçmiş dönem hesaplamaları olup gelecekte de benzer sonuçların görüleceğini garanti etmiyor.
Gelir üreten DeFi token’ları neden önemli?
Gelir üreten DeFi protokolleri, finansal hizmetlerinden işlem ücreti veya farklı gelirler elde edebiliyor. Bu gelirlerin bir bölümü token geri alımlarına, staking ödüllerine veya protokol kasasına yönlendirilebiliyor. Bununla birlikte her token’ın gelirden doğrudan pay alma hakkı bulunmuyor.