


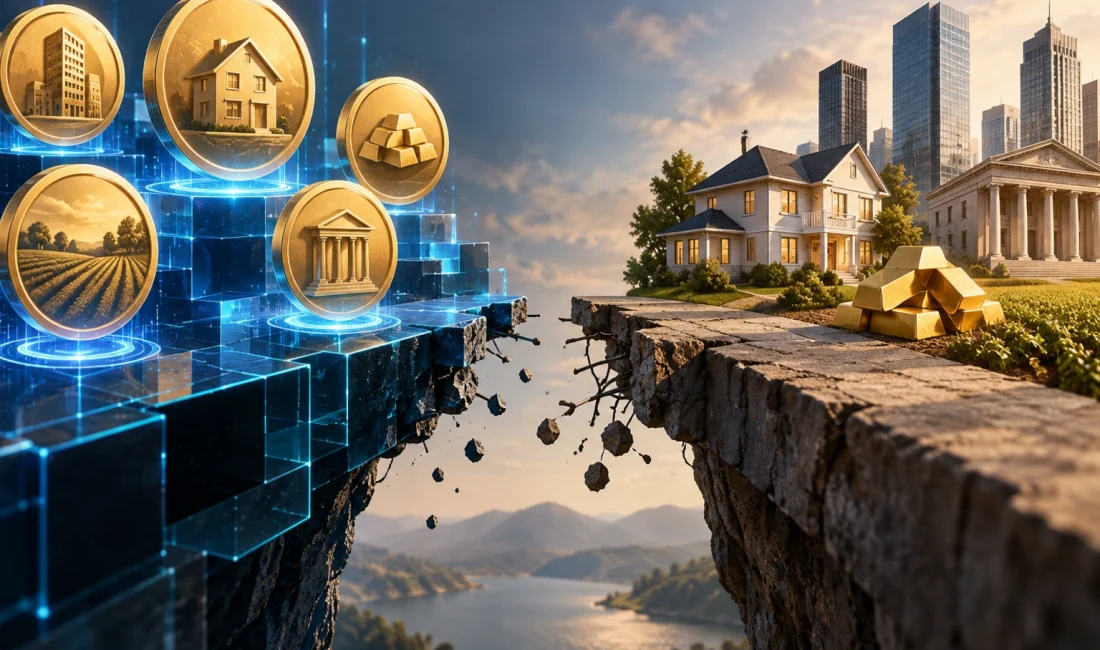
Yıllarca süren kriptoya özgü deneylerin ardından piyasa artık zincir üstü sistemlerin geleneksel finansal varlıkların ihraç edilme, erişilme, finanse edilme ve mutabakat süreçlerini gerçekten iyileştirip iyileştiremeyeceğini sorguluyor. Bu durum RWA tartışmasını önemli hale getirirken aynı zamanda başarı için gereken standardı da çok daha yukarı taşıyor.
Tartışmalar Nereden Kaynaklanıyor?
Gerçek dünya varlıklarıyla ilgili tartışmalar çoğu zaman kaç varlığın zincir üzerine taşınabildiği üzerinden yürütülüyor. Ancak bu, ilerlemeyi ölçmek için eksik bir kriter. Bir tahvil, fatura, fon payı, hazine ürünü veya mülkiyet hakkı yalnızca token olarak temsil edildiği için ticari açıdan anlamlı hale gelmez.
Tokenizasyon, temsil katmanıdır. Bir varlığın tanımlanmasını, transfer edilmesini, takip edilmesini veya dijital sistemlere entegre edilmesini kolaylaştırabilir. Ancak temsil yalnızca başlangıçtır. RWA’ların finansal altyapının anlamlı bir parçasına dönüşebilmesi için piyasanın çok daha pratik bir soruya yanıt vermesi gerekiyor: Tokenize edilen bu varlık gerçek finansal faaliyetlerin içinde kullanılabiliyor mu?
Kategori büyüdükçe bu soruyu görmezden gelmek giderek zorlaşıyor. Ağustos 2026 itibarıyla halka açık blockchain ağlarında yaklaşık 37,3 milyar dolarlık tokenize edilmiş gerçek dünya varlığı kaydedilirken stablecoin’lerin toplam büyüklüğü yaklaşık 296,2 milyar dolar seviyesindeydi. Aradaki fark önemli bir tablo ortaya koyuyor.
RWA’lar Büyüme İle Kalmayacak
RWA’ların artık teorik bir kavram olmaktan çıktığını gösterirken aynı zamanda temel bir mutabakat ve finansman katmanı haline gelmekten ne kadar uzakta olduklarını da ortaya koyuyor. Bu fark yalnızca büyümeyle kapanmayacak. Bir sonraki aşama, tokenize edilmiş varlıkların ödeme, kredi, teminat ve yatırım süreçlerinde işlevsel hale gelip gelemeyeceğine bağlı olacak.
Bunun için bir akıllı sözleşmeden çok daha fazlası gerekiyor. Token sahibinin, token’ın hangi hakkı temsil ettiğini anlaması gerekiyor. İhraççının açık ve net bir yapıya sahip olması şart. Varlığın alınıp satılması amaçlanıyorsa güvenilir bir transfer mekanizmasının bulunması gerekiyor. Teminat olarak kullanılacaksa kredi verenlerin söz konusu hakka, fiyatlamaya ve hakkın gerektiğinde uygulanmasını sağlayacak sürece güvenmesi gerekiyor. Bir finansal ürünün parçası olacaksa ödemeler, muhasebe, raporlama ve risk kontrolleriyle bağlantı kurabilmesi gerekiyor.
Bu katmanlar olmadan tokenizasyon, bir varlığın dijital versiyonunu oluşturabilir ancak o varlığın finanse edilmesini, transfer edilmesini, mutabakatının gerçekleştirilmesini veya güvenilir biçimde kullanılmasını mutlaka kolaylaştırmaz.
Tartışmalarda Kaçırılan
RWA tartışmalarında sıklıkla gözden kaçırılan nokta tam olarak burada ortaya çıkıyor. Değer yalnızca gerçek dünya varlıklarının zincir üzerine taşınabilmesinden kaynaklanmıyor. Asıl değer, daha önce erişilmesi, transfer edilmesi, doğrulanması veya finansal süreçlerde kullanılması zor olan varlıkların koordinasyonunun kolaylaştırılabilmesinde yatıyor. Blockchain’in daha derin katkısı yalnızca hız değil. Sahiplik, mutabakat, doğrulama ve finansal faaliyetlerin daha doğrudan etkileşime girebildiği ortak bir ortam oluşturabilme kapasitesi de önemli.
Bu önemli çünkü finans dünyasının pek çok bölümü hâlâ birbiriyle doğal biçimde iletişim kuramayan sistemler üzerinden çalışıyor. Bir varlık bir sistemde kaydedilirken ödemesi başka bir sistemde gerçekleştirilebiliyor, finansmanı üçüncü bir sistem üzerinden sağlanabiliyor ve raporlaması tamamen farklı bir yerde yapılabiliyor. Bu ayrışmaların her biri operasyonel maliyet yaratıyor. Aynı zamanda gecikmeye, belirsizliğe ve manuel iş yüküne neden oluyor.
Özel krediyi buna örnek olarak ele alalım. Buradaki önemli değişiklik yalnızca bir kredi riskinin veya alacağının zincir üzerinde temsil edilebilmesi değil. Asıl önemli değişiklik, bu temsil biçiminin söz konusu alacağın ihraç edilme, izlenme, finanse edilme ve mutabakat süreçlerini iyileştirip iyileştirmediği. Tokenize edilmiş bir fatura için de aynı mantık geçerli. Böyle bir varlık ancak alıcı, satıcı, finansman sağlayıcı ve altyapı sağlayıcısı token’ın neyi temsil ettiğine güvenebildiğinde ve güvenilir bir süreç içerisinde buna göre hareket edebildiğinde finansal kullanıma hazır hale gelir.
Tokenize Ürünler
Tokenize edilmiş hazine ürünleri ve fon payları da aynı yöne işaret ediyor. Buradaki fırsat yalnızca mevcut bir varlık sınıfına dijital ortamdan erişim sağlamak değil. Asıl potansiyel, bu varlıkların mutabakatını kolaylaştırmak, teminat süreçlerinde kullanılmalarını sağlamak ve dijital ödeme altyapısıyla bir araya getirebilmek. Ancak bunların hiçbiri kendiliğinden gerçekleşmiyor. Bir token tek başına likidite yaratmaz. Değerleme sorununu çözmez. Hukuki veya düzenleyici sorumlulukları ortadan kaldırmaz. Token sahibinin varlığı anlamlı bir finansal süreç içerisinde kullanabileceğini de garanti etmez.
Bu durum RWA’ların tek başına ele alınmaması gerektiği anlamına da geliyor. RWA’lar, farklı dijital değer biçimlerinin farklı işlevler üstlendiği katmanlı bir dijital finans sistemine yönelik daha geniş çaplı dönüşümün parçası. Stablecoin’ler mutabakatı ve değer transferini destekleyebilir. Tokenize edilmiş mevduatlar, hesap tabanlı yapıların önemini koruduğu dijital ortamlarda banka parasının kullanım alanını genişletebilir. RWA’lar ise hakları, teminatları ve yatırım yapılabilir varlıkları temsil edebilir.
Bu yaklaşım aynı zamanda Uluslararası Ödemeler Bankası’nın (BIS) ortaya koyduğu yönelimle de örtüşüyor. BIS, tokenizasyonu mesajlaşma, mutabakat öncesi kayıtların uzlaştırılması ve nihai mutabakat süreçlerini daha bütünleşik bir operasyon içerisinde bir araya getirmenin bir yolu olarak tanımladı. Bu yaklaşım, tokenize finansın farklı katmanlar tek bir finansal süreç içerisinde birlikte çalışabildiğinde daha değerli hale geldiği yönündeki genel görüşü destekliyor.
İşte tam bu noktada altyapı, token’ın kendisinden daha önemli hale geliyor. Tokenize edilmiş bir varlık güvenilir bir ödeme aracı karşılığında mutabakata konu olamıyorsa işlevselliği sınırlı kalır. Güvenilir bir saklama yapısı içerisinde tutulamıyorsa birçok kurumsal yatırımcı bu varlığa yaklaşmayacaktır. Uyumluluk ve raporlama gereklilikleriyle bağlantı kuramıyorsa deneysel kullanım alanlarının ötesine geçmekte zorlanacaktır. Kullanıcıların ve işletmelerin ürünü kullanabilmek için her teknik katmanı anlamaları gerekiyorsa söz konusu ürün henüz olağan finansal kullanım düzeyine ulaşmamış demektir.
Bu nokta piyasanın bir sonraki aşaması açısından önemli. Pek çok RWA projesi bir varlığın zincir üzerinde temsil edilebildiğini gösterebilecek. Ancak bunların çok daha azı söz konusu varlığın gerçek kullanıcıların, düzenlemeye tabi karşı tarafların ve güvenilir mutabakat mekanizmalarının bulunduğu bir finansal sistem içerisinde çalışabildiğini gösterebilecek. İkinci zorluk çok daha büyük ancak ticari değerin ortaya çıktığı yer de tam olarak burası.
Düzenlemeler Önemli
Düzenlemeler bu dönüşümde önemli bir rol oynayacak. Düzenlemeler tokenizasyonun önündeki bir engel olarak değil, kullanılabilir finansal altyapının tasarımının bir parçası olarak görülmeli. Bir token hukuki bir hakkı temsil ediyorsa kullanıcıların bu hakkın ne olduğunu bilmesi gerekir. Varlık teminat olarak kullanılıyorsa karşı tarafların bu varlığa bağlı hakları anlaması gerekir. Ürün daha geniş bir piyasaya sunuluyorsa tüketicinin korunması, kamuyu aydınlatma ve denetim de sistemin bir parçası haline gelir. Bu netlik sağlanmadığı sürece RWA’lar insanların güvenebileceği finansal araçlara dönüşmek yerine teknik bir vaat olarak kalacaktır.
En güçlü RWA modellerinin büyük olasılıkla bu sınırlamalar konusunda gerçekçi olan modeller olması beklenebilir. Her varlığın tokenize edilmesi gerekmiyor. Tokenize edilen her varlık likit hale gelmeyecek. Her piyasa da aynı anda buna hazır olmayacak. Asıl sorulması gereken soru, tokenizasyonun bir varlığın sahipliğini, transferini, finansmanını, mutabakatını veya finansal faaliyetlere entegrasyonunu hangi alanlarda gerçekten iyileştirdiğidir.
Bu, zincire taşınan varlıkların sayısına bakmaktan çok daha pratik bir başarı ölçütüdür. RWA’ların bir sonraki aşamasını token sayısı belirlemeyecek. Belirleyici olan, tokenize edilmiş varlıkların gerçek ticari kullanım içerisinde güvenilir ve işlevsel hale gelip gelemeyeceği olacak. Tokenizasyon temsili yaratır. Bu temsilin gerçekten finansal bir araca dönüşüp dönüşmeyeceğini ise altyapı belirler.