

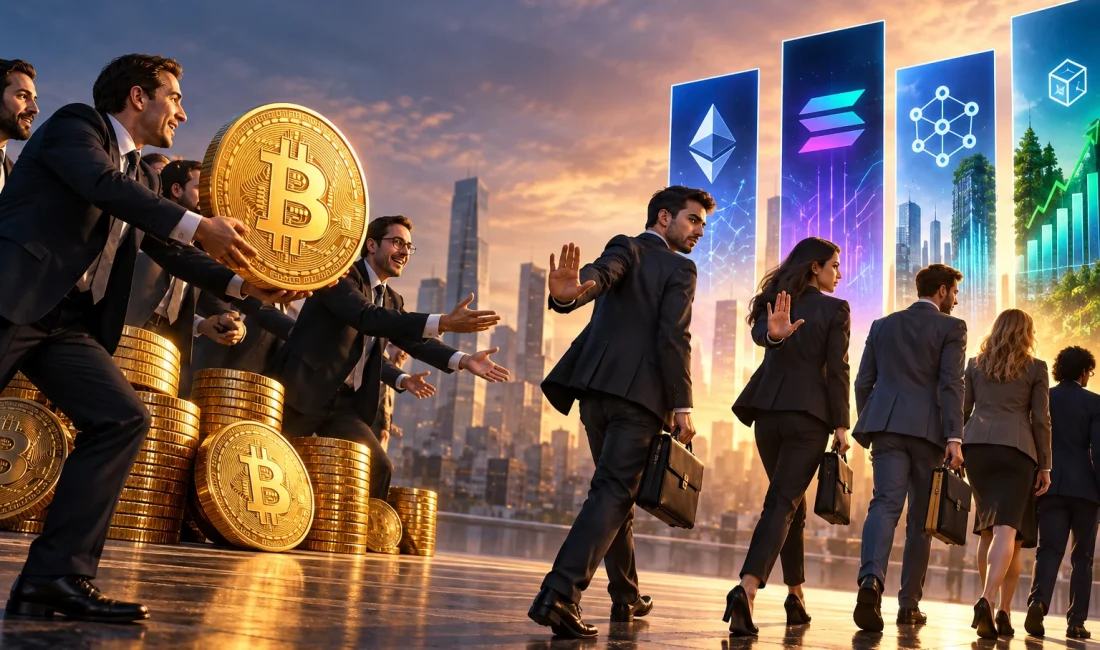
Yıllar boyunca Bitcoin’e yatırım yapmak isteyen yatırımcılar, faaliyetleri kripto para birimiyle yakından bağlantılı olan halka açık şirketlere yöneldi. Madencilik şirketleri, borsalar ve kurumsal Bitcoin sahipleri, doğrudan dijital varlık satın almadan piyasaya katılmanın yollarını sunuyordu.
Ancak bu yatırım yaklaşımı artık daha karmaşık hale geldi. Spot Bitcoin borsada işlem gören ürünlerin (ETP) yaygınlaşması, yatırımcılara nispeten basit bir alternatif sundu. Bu durum, kripto para bağlantılı şirketleri, Bitcoin’in fiyatını doğrudan takip eden ürünlerin yanında hisselerinin neden yatırım portföylerinde yer almayı hak ettiğini göstermeye zorluyor.
Giderek daha fazla önem kazanan konu ise şirketlerin ekonomik performansı. Bir şirket, Bitcoin fiyatlarındaki yükselişten faydalanabilir. Ancak bu durum, işletme maliyetleri, finansman kararları ve hisse sulandırması hesaba katıldığında hissedarlarının mutlaka cazip bir getiri elde edeceği anlamına gelmiyor.
Bitcoin ETF’leri Sermaye Rekabetini Değiştirdi
ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), Ocak 2024’te spot Bitcoin ETP’lerinin borsalarda listelenmesini ve işlem görmesini onaylayarak, geleneksel aracı kurum hesapları üzerinden kripto para yatırımı yapılabilmesi için yeni bir dağıtım kanalı oluşturdu.
Bu ürünler, yatırımcıların cüzdanları veya özel anahtarları doğrudan yönetmek zorunda kalmadan Bitcoin fiyat hareketlerine katılmalarını sağlıyor. Bununla birlikte SEC, dayanak varlıkların spekülatif niteliklerini koruduğunu ve spot kripto ETP’lerinin geleneksel kayıtlı yatırım şirketlerini düzenleyen tüm gerekliliklere tabi olmadığını vurguladı.
Yatırımcı ilgisi de spekülatif işlemlerin ötesine geçiyor. Investopedia tarafından yakın zamanda yayımlanan bir rapor, Charles Schwab’ın bulgularına dikkat çekti. Buna göre ankete katılan kripto para sahiplerinin yüzde 60’ı, gelecek yıl varlıklarını artırmayı bekliyor. Bu durum, dijital varlıklara uzun vadeli yatırım portföylerinin bir parçası olarak artan ilgiyi gösterse de yatırımcıların kripto şirketlerinin hisseleri yerine Bitcoin ETF’lerini tercih ettiğini ortaya koymuyor. Aksine, yatırımcıların bu varlık sınıfına nasıl yatırım yapmayı seçtiklerini anlamanın önemini pekiştiriyor.
Halka açık kripto şirketleri açısından rekabetin sonuçları, yalnızca kolaylık unsurunun ötesine uzanıyor.
Geçmişte bir yatırımcı, madencilik şirketinin veya bilançosunda büyük miktarda Bitcoin bulunduran bir şirketin hisselerini, kısmen kripto para birimine kolay erişim sağladıkları için satın alabiliyordu.
Bugün ise aynı yatırımcı, şirketin beklenen performansını nispeten şeffaf bir ücret yapısına sahip spot Bitcoin ürünüyle karşılaştırabiliyor.
Bu durum, yatırım kararlarında daha zorlu bir değerlendirme süreci yaratıyor. Bir şirketin hisseleri ek volatilite, operasyonel risk veya finansman maliyetleri getiriyorsa yatırımcıların, Bitcoin’i yalnızca borsada işlem gören bir ürün aracılığıyla elde tutmak yerine bu riskleri kabul etmeleri için bir nedene ihtiyaçları var.
Kripto şirketlerinin hisseleri hâlâ dayanak varlıktan daha iyi performans gösterebilir. Ancak potansiyel avantajlarının, Bitcoin’e erişimin sınırlı olmasından ziyade giderek daha fazla başarılı iş yönetiminden, finansal kaldıraçtan veya farklılaştırılmış hizmetlerden kaynaklanması gerekiyor.
Kurumsal Bitcoin Hazineleri Değerleme Sınavıyla Karşı Karşıya
Bilançolarında Bitcoin biriktiren şirketler, bu piyasada kendilerine özgü bir konumda bulunuyor.
Bir varlığın fiyatını takip etmek üzere tasarlanmış borsada işlem gören ürünlerin aksine, kurumsal hazine şirketleri sermaye artırabilir, borçlanma araçları ihraç edebilir ve ilave Bitcoin satın alabilir. Bu faaliyetler, uygun finansman koşulları altında hisse başına düşen Bitcoin miktarını artırabilir.
Ancak aynı zamanda doğrudan Bitcoin sahipliğinin taşımadığı riskleri de beraberinde getirebilir.
Yatırımcıların şirketin borç yükümlülüklerini, finansman maliyetlerini, hisse ihraçlarını ve hisselerinin kripto para varlıklarının değerine göre hangi prim veya iskontoyla işlem gördüğünü değerlendirmeleri gerekiyor.
Strategy, bu karmaşıklığı ortaya koyan bir örnek. Şirket, Mart 2025 tarihli düzenleyici kurum bildiriminde, spot Bitcoin ETP’lerinin erişilebilir olmasının, Bitcoin’e yatırım yapmak için kullanılan bir araç olarak hisselerinin göreceli cazibesini azaltabileceğini kabul etti.
Dolayısıyla kurumsal hazine stratejisi, Bitcoin’in değer kazanıp kazanmamasından çok daha fazlasına bağlı. Yönetimin, sermaye tahsisine ilişkin kararlarının mevcut hissedarlar için değer yarattığını göstermesi gerekiyor.
Örneğin, daha fazla Bitcoin satın almak amacıyla yeni hisse ihraç edilmesi, hissedarlar açısından ekonomik koşulları otomatik olarak iyileştirmiyor. Sonuç, hisselerin ihraç fiyatına, satın alınan Bitcoin miktarına ve hisse başına düşen Bitcoin pozisyonunda meydana gelen değişime bağlı.
Bir şirket daha fazla Bitcoin biriktirirken, bireysel hissedarlarını ekonomik açıdan daha dezavantajlı bir konumda bırakabilir.
Düzenli Gelir Rekabet Avantajına Dönüşüyor
Değişen yatırım ortamı, kripto şirketlerinin nasıl gelir elde ettiğine de daha fazla önem kazandırıyor.
Büyük ölçüde işlem komisyonlarına dayanan bir borsa, spekülatif faaliyetlerin yoğun olduğu dönemlerde son derece iyi performans gösterebilir. Ancak Bitcoin fiyatları nispeten yüksek seviyelerde kalmaya devam etse bile işlem hacimleri düştüğünde şirketin kazançları zayıflayabilir.
Çeşitlendirilmiş gelir kaynaklarına sahip şirketler, bu dalgalanmaları karşılamak açısından daha avantajlı bir konumda bulunabilir.
Coinbase, bu çeşitlendirmenin nasıl geliştiğine ilişkin bir örnek sunuyor. Şirketin 2025 yılına ait yıllık bildirimine göre Coinbase, yaklaşık 4,1 milyar dolar işlem geliri ve 2,8 milyar dolar abonelik ve hizmet geliri elde etti.
İkinci kategorideki gelirler, 2024 yılında yaklaşık 2,3 milyar dolar seviyesindeydi. Bu artış, işlem ücretlerinin dışındaki faaliyetlerin finansal açıdan giderek daha önemli hale geldiğini gösteriyor.
Bu rakamlar, düzenli veya hizmet bağlantılı gelirlerin kripto para piyasasının döngülerinden etkilenmediği anlamına gelmiyor. Bazı gelir kalemleri, varlık fiyatlarına, faiz oranlarına ve müşteri faaliyetlerine karşı duyarlılığını koruyor.
Bununla birlikte gelirlerin bileşimi önem taşıyor.
Saklama hizmetlerinden, aboneliklerden, altyapıdan veya diğer sürekli hizmetlerden gelir elde eden bir şirket, kazançları ağırlıklı olarak spekülatif işlemlere bağlı olan bir şirkete kıyasla yatırımcılara farklı bir finansal fırsat sunabilir.
Bu gelişme, The Chain Observer tarafından yayımlanan ve Bitcoin’in kurumsal dönüşümünü ele alan yakın tarihli bir incelemeyi de tamamlıyor. Söz konusu inceleme, kurumsal talebin tüm sektörü eşit ölçüde yukarı taşımak yerine giderek belirli kripto iş modellerine nasıl fayda sağladığını tartışıyor.
Daha geniş kapsamlı yatırım sorusu ise şirketlerin, artan kurumsal katılımı öncelikle olumlu kripto para fiyatlarına güvenmek yerine sürdürülebilir kazançlara dönüştürüp dönüştüremeyeceği.
Bitcoin Madencileri Farklı Bir Ekonomik Gerçeklikle Karşı Karşıya
Madencilik şirketleri, Bitcoin piyasasının performansını hisse senedi getirilerine dönüştürmeye çalışan yatırımcılar açısından başka bir zorluk oluşturuyor.
Bu şirketlerin gelirleri, madencilik yoluyla kazandıkları Bitcoin miktarına ve işlemlerin gerçekleştirilmesiyle ilişkili ücretlere bağlı. Ancak kârlılıkları aynı zamanda elektrik fiyatlarına, ekipman verimliliğine, ağdaki rekabete ve finansman ihtiyaçlarına da bağlı.
Bitcoin’in Nisan 2024’te gerçekleşen halving’i, blok ödülünü 6,25 BTC’den 3,125 BTC’ye düşürerek operasyonel verimliliğin önemini artırdı.
Yüksek Bitcoin fiyatları, dolar cinsinden ölçülen madencilik gelirlerini artırabilir. Ancak ağdaki rekabetin artması bu avantajın bir bölümünü ortadan kaldırabilir. Daha fazla bilgi işlem gücü blok ödülleri için rekabet ettikçe, madencilik şirketlerinin kâr marjlarını korumak amacıyla yeterli verimliliği sürdürmeleri gerekiyor.
Bu durum, madencilik şirketlerinin hisselerini doğrudan Bitcoin yatırımından temelde farklı hale getiriyor.
Yatırımcılar, fiziksel altyapıya, enerji sözleşmelerine, ekipman amortismanına ve sürekli sermaye harcaması gereksinimlerine sahip şirketleri satın alıyor.
Bazı madencilik şirketleri, veri merkezi hizmetleri de dahil olmak üzere enerji ve bilgi işlem altyapılarını alternatif alanlarda kullanma seçeneklerini araştırıyor. Bu tür çeşitlendirme ek gelir fırsatları yaratabilir. Ancak uygulama risklerini ve potansiyel olarak önemli yatırım ihtiyaçlarını da beraberinde getiriyor.
Bu nedenle dikkate alınması gereken ölçütler yalnızca Bitcoin üretimiyle sınırlı değil. Yatırımcıların nakit işletme maliyetlerini, sermaye harcamalarını, borçları ve altyapı yatırımlarından elde edilen getirileri incelemeleri gerekiyor.
Bir Sonraki Sınav Bitcoin Varlıkları Değil, Hissedar Değeri
Doğrudan Bitcoin yatırım ürünlerinin erişilebilir hale gelmesi, kripto şirketleri arasındaki karşılaştırmaları daha açıklayıcı hale getirdi.
Kurumsal hazine şirketlerinin finansman stratejilerini gerekçelendirmesi gerekiyor. Madencilik şirketleri, değişen ağ koşullarında faaliyetlerinin kârlılığını koruyabileceğini göstermeli. Borsaların ise gelir modellerinin işlem faaliyetlerindeki dalgalanmalara dayanabileceğini kanıtlaması gerekiyor.
Bu şirketler aynı kripto para ekosistemi içerisinde faaliyet gösteriyor. Ancak finansal özellikleri önemli ölçüde farklılık gösteriyor.
Bu şirketleri değerlendiren yatırımcıların, Bitcoin fiyatlarına maruz kalmak ile sürdürülebilir hissedar getirileri yaratabilme yeteneği arasında ayrım yapmaları gerekiyor. Gelir büyümesi, serbest nakit akışı, hisse sulandırması, bilanço gücü ve sermaye verimliliği, yalnızca kripto para fiyatlarının sağlayamayacağı bilgileri sunuyor.
Kurumsal benimseme, dijital varlıkların genel pazarını büyütebilir. Ancak bu durum, söz konusu varlıklarla bağlantılı her şirket için aynı derecede olumlu sonuçlar ortaya çıkarmayabilir.
Bitcoin’e geleneksel finansal ürünler aracılığıyla sahip olmak kolaylaştıkça, halka açık kripto şirketleri daha temel bir zorlukla karşı karşıya kalıyor: Faaliyetlerinin ve finansal stratejilerinin, yatırımcıların yalnızca Bitcoin’i elde tutarak ulaşamayacağı bir değer sunduğunu kanıtlamak.